Vleesvervangers in Nederland: wat overtuigt de consument écht?
8 consumenteninzichten uit de Vleesvervangersmonitor Nederland 2026
Waarom kiest de ene consument regelmatig voor vleesvervangers, terwijl de ander liever bij vlees blijft? Uit de Vleesvervangersmonitor Nederland 2026 van Markteffect blijkt dat smaak, prijs, productervaring en de toepassing in een gerecht een belangrijke rol spelen. Schouten Europe vertaalt acht inzichten, met vergelijkingen met 2024 en 2025, naar praktische aanknopingspunten voor productontwikkeling, retail en foodservice.
1. Het gebruik van vleesvervangers blijft stabiel
In 2026 eet 48% van de Nederlanders minimaal één keer per maand vleesvervangers. Dat aandeel was in 2025 eveneens 48%, tegenover 53% in 2024. Het onderzoek meet hoe vaak mensen aangeven vleesvervangers te eten, niet hoeveel kilo zij kopen.
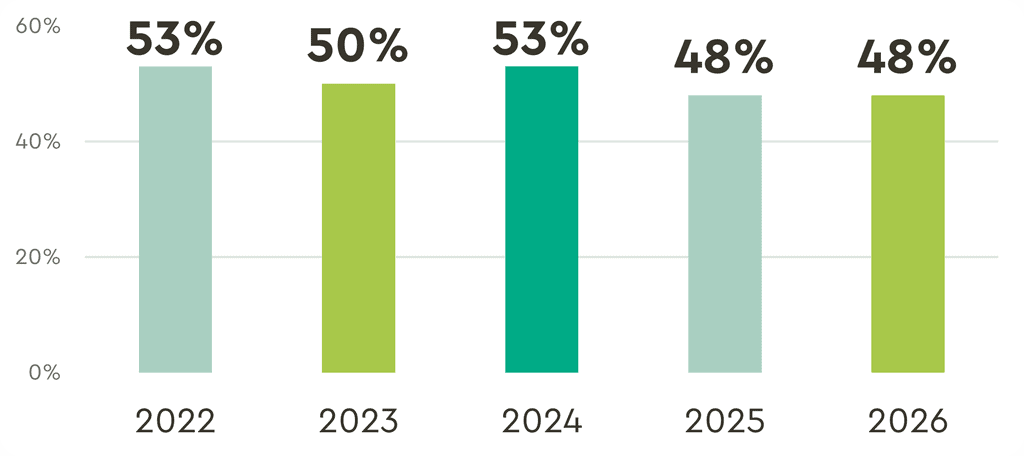
Voor jouw aanbod: kijk naast het aantrekken van nieuwe gebruikers ook naar nieuwe eetmomenten voor bestaande gebruikers. Een product dat past in meerdere gerechten, sluit aan op meer dagelijkse keuzes.
2. Vleeseters hebben verschillende redenen om minder vlees te eten
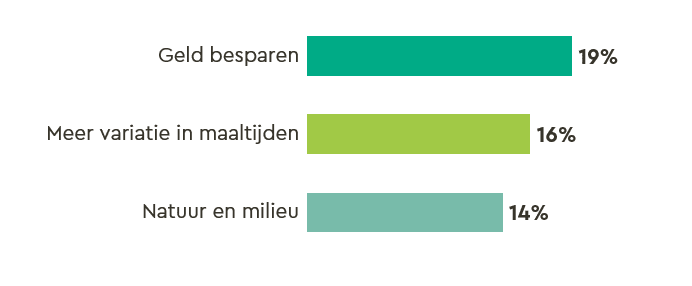
Niet iedere vleeseter staat open voor een maaltijd zonder vlees. 46% van de ondervraagde vleeseters zegt dit niet te overwegen. Andere respondenten noemen geld besparen (19%), meer variatie in maaltijden (16%) en natuur en milieu (14%) als mogelijke motivaties om soms geen vlees te eten.
Voor jouw aanbod: laat smaak, textuur en de toepassing in een vertrouwd gerecht voor zichzelf spreken. Alleen communiceren over duurzaamheid of prijs neemt de belangrijkste bezwaren niet vanzelf weg.
3. De voorkeur voor echt vlees blijft de grootste drempel
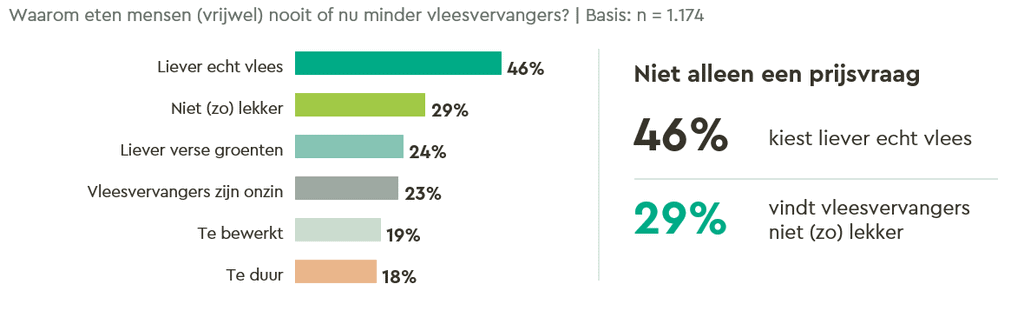
Van de mensen die (vrijwel) nooit of inmiddels minder vleesvervangers eten, kiest 46% liever echt vlees. Daarnaast vindt 29% vleesvervangers niet zo lekker, eet 24% liever verse groenten en vindt 19% vleesvervangers te bewerkt. Voor 18% is de prijs een bezwaar.
Voor jouw aanbod: laat smaak, textuur en de toepassing in een vertrouwd gerecht voor zichzelf spreken. Alleen communiceren over duurzaamheid of prijs neemt de belangrijkste bezwaren niet vanzelf weg.
4. Een slechte productervaring kan doorwerken
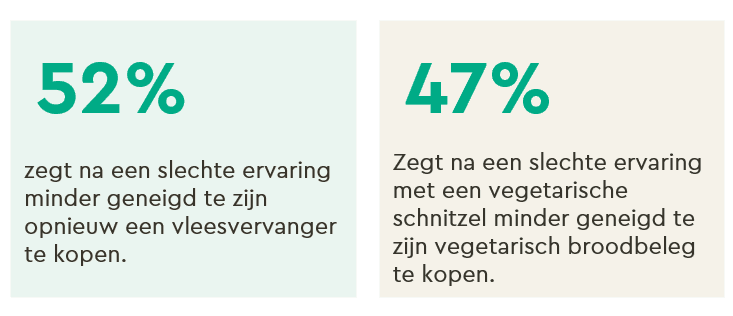
Een overtuigende eerste ervaring telt. 52% van de gebruikers zegt na een slechte ervaring minder geneigd te zijn opnieuw een vleesvervanger te kopen. Bijna de helft (47%) geeft aan dat een tegenvallende vegetarische schnitzel ook de bereidheid vermindert om vegetarisch broodbeleg te kopen.
Voor jouw aanbod: test nieuwe concepten niet alleen bij enthousiaste gebruikers. Vraag ook consumenten met eerdere teleurstellingen naar smaak, bite en hun bereidheid om opnieuw te kiezen.
5. Smaak weegt zwaar, maar prijs blijft een drempel
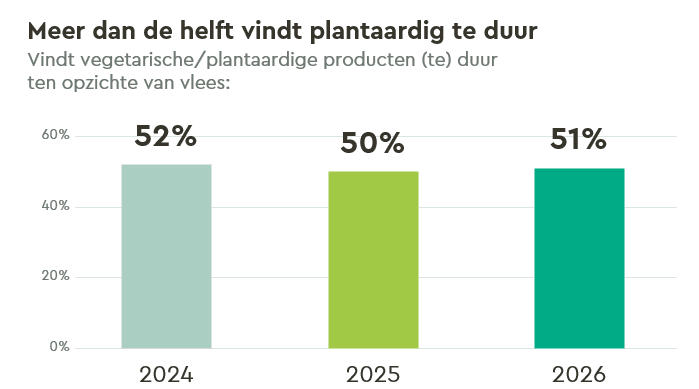
Bij de keuze voor een specifieke vleesvervanger noemt 47% een goede smaak als reden om het product te kopen. Omgekeerd noemt 40% een hoge prijs als reden om een product niet te kiezen. Bovendien vindt 51% van alle respondenten vegetarische of plantaardige producten (te) duur ten opzichte van vlees; in 2024 was dat 52% en in 2025 50%.
Deze percentages komen uit verschillende vragen en onderzoeksgroepen. Ze vormen dus geen onderlinge ranglijst.
Voor jouw aanbod: combineer smaaktesten met een realistische prijs. Vraag niet alleen of een product lekker is, maar ook of consumenten het bij die prijs opnieuw zouden kiezen.
6. Consumenten verwachten een overtuigend voedingsprofiel
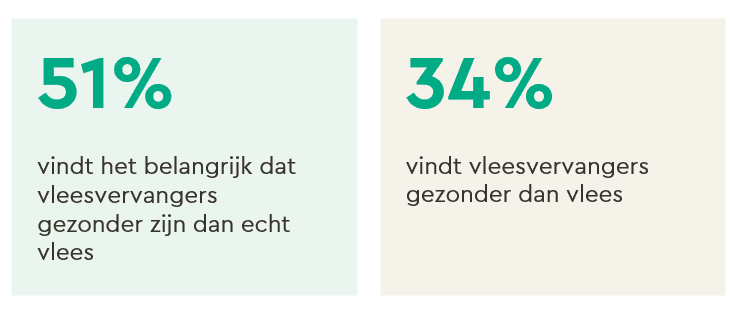
51% van de gebruikers vindt het belangrijk dat vleesvervangers gezonder zijn dan vlees. Tegelijkertijd vindt slechts 34% dat vleesvervangers daadwerkelijk gezonder zijn. Onder alle respondenten geeft 46% aan dat eiwit belangrijk is bij hun voedingskeuzes.
Voor jouw aanbod: laat concrete voedingswaarden zien. Denk aan eiwit per portie, vezels, zout en verzadigd vet. Stem eventuele voedingsclaims af op de productspecificaties en de geldende regelgeving. Het onderzoek meet consumentenpercepties, geen objectieve gezondheidsscores van producten.
7. De interesse verschilt per productbasis
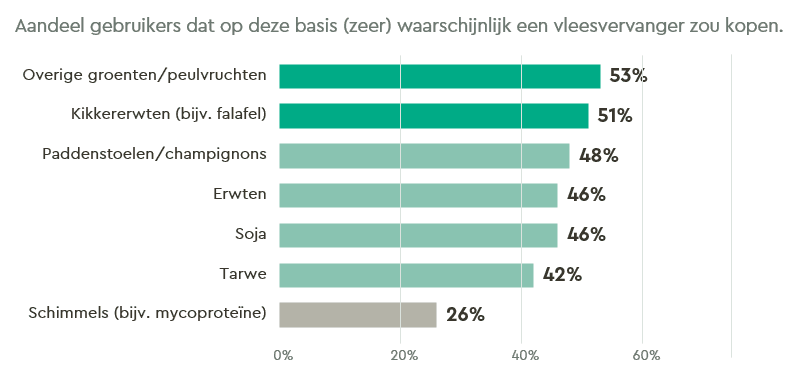
Onder consumenten die weleens vleesvervangers eten, is de verwachte koopbereidheid het hoogst voor varianten op basis van overige groenten of peulvruchten (53%) en kikkererwten (51%). Daarna volgen paddenstoelen (48%), erwten (46%), soja (46%) en tarwe (42%). Voor schimmels, zoals mycoproteïne, ligt dit aandeel op 26%.
Dit zijn antwoorden op de vraag hoe waarschijnlijk mensen een vleesvervanger op basis van een bepaalde grondstof zouden kopen. Het is geen meting van de verkoop van bestaande producten.
Voor jouw aanbod: begin bij het gerecht en de gewenste smaak en bite. Kies daarna de productbasis die past bij de toepassing, het voedingsprofiel en de doelgroep.
8. De warme maaltijd blijft het belangrijkste gebruiksmoment
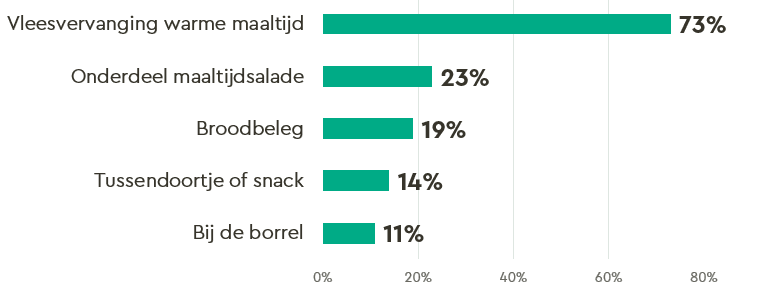
73% van de gebruikers eet vleesvervangers als alternatief voor vlees bij de warme maaltijd. Andere toepassingen zijn maaltijdsalades (23%), broodbeleg (19%), tussendoortjes of snacks (14%) en producten voor bij de borrel (11%). Daarnaast noemt 27% de aansluiting op een recept als reden om voor een specifieke vleesvervanger te kiezen.
Voor jouw aanbod: begin bij het gerecht en de gewenste smaak en bite. Kies daarna de productbasis die past bij de toepassing, het voedingsprofiel en de doelgroep.
Van consumenteninzichten naar jouw volgende product
De acht inzichten wijzen in dezelfde richting: een plantaardig product vraagt om meer dan een aantrekkelijke verpakking of een sterk verhaal. Een goede smaakervaring, passende prijs, duidelijke voedingsinformatie en een concrete maaltijdtoepassing verdienen allemaal aandacht.
Bij Schouten Europe gebruiken we consumenteninzichten om mee te denken over een passend plant-based assortiment en nieuwe productconcepten. De volgende vragen helpen bij jouw productbriefing: voor wie ontwikkel je het product, op welk eetmoment, tegen welke prijs en met welke aantoonbare productvoordelen?

Vergroot je expertise over de plant-based markt!
Schrijf je in voor onze mailing en ontvang elk kwartaal een update met exclusieve marktinzichten. Daarnaast ontvang je mailings met onze laatste plant-based innovaties.
Sluit je aan bij de honderden branchegenoten die jou al voor gingen.